Correção dos pagamentos acima do piso acompanha o INPC, enquanto o salário mínimo considera reposição da inflação e possível ganho real
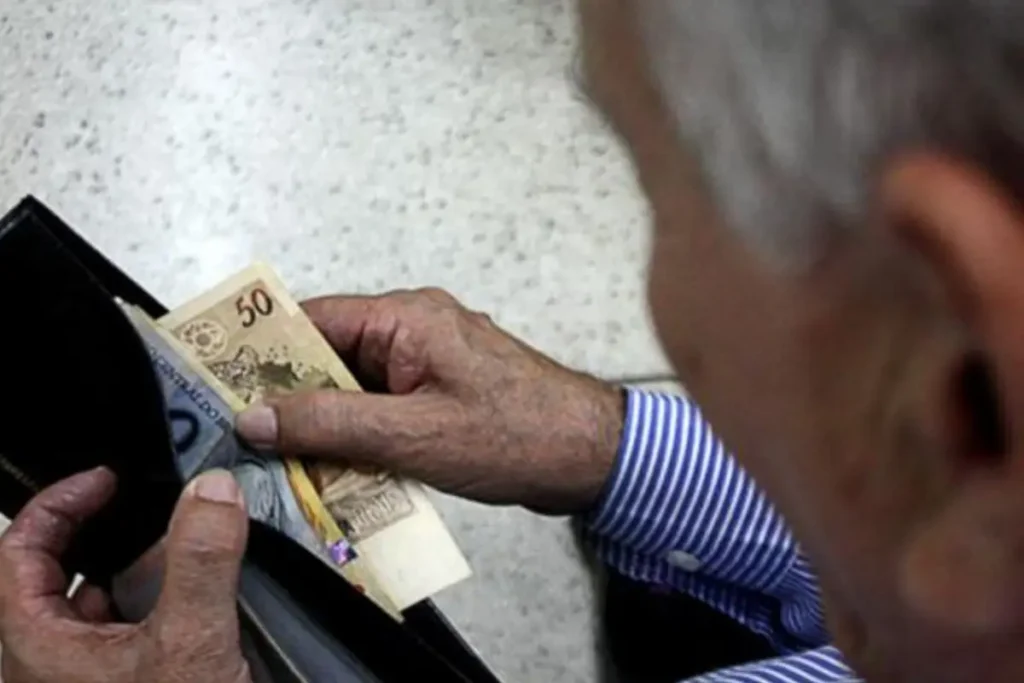
Aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS) que recebem acima de R$ 1.621, valor do salário mínimo em 2026, podem ter um reajuste percentual menor que o aplicado ao piso previdenciário em 2027. A diferença depende dos critérios usados para corrigir cada faixa e dos índices acumulados ao longo de 2026.
Os benefícios do INSS acima do salário mínimo são corrigidos pelo Índice Nacional de Preços ao Consumidor (INPC). O indicador mede a variação dos preços para famílias com renda de um a cinco salários mínimos e é usado como referência para preservar o poder de compra desses pagamentos.
Já o piso previdenciário segue a regra de valorização do salário mínimo, que prevê a reposição da inflação e a possibilidade de ganho real dentro dos limites legais. Quando esse componente é aplicado, o aumento percentual do piso pode superar a correção dos benefícios vinculados apenas ao INPC.
A diferença entre os percentuais não representa redução no valor da aposentadoria ou da pensão acima do mínimo. O pagamento mensal pode aumentar, ainda que em uma proporção menor. Em valores absolutos, um benefício mais alto também pode receber um acréscimo maior em reais mesmo com uma taxa de reajuste inferior.
O percentual definitivo para 2027 dependerá do INPC acumulado entre janeiro e dezembro de 2026. Por isso, estimativas divulgadas antes do encerramento do período podem ser alteradas.
Uma projeção de 4,66% apresentada pelo blog meutudo indica que uma aposentadoria de R$ 2 mil passaria para R$ 2.093,20. O cálculo, no entanto, não representa reajuste oficial.
Benefícios iniciados durante 2026 podem ter correção proporcional, conforme a data de início. Em todos os casos, o cálculo deverá respeitar o piso previdenciário aplicável ao benefício.