Portaria 745/2026 prevê publicação de dados sobre incentivos, renúncias, benefícios e imunidades tributárias, incluindo regimes ligados à construção e à infraestrutura
A Receita Federal estabeleceu critérios para a divulgação de informações sobre incentivos, renúncias, benefícios e imunidades de natureza tributária utilizados por pessoas jurídicas. A medida foi oficializada pela Portaria RFB nº 745/2026, publicada no dia 16, em edição extra do Diário Oficial da União.
A regulamentação define que poderão ser divulgados dados como o Cadastro Nacional da Pessoa Jurídica (CNPJ), a razão social, a atividade econômica e a localização da matriz das empresas beneficiárias. Conforme a modalidade do benefício, também poderão ser apresentados os valores envolvidos, a receita desonerada, os tributos correspondentes e os períodos de referência.
As informações serão obtidas a partir de escriturações fiscais, sistemas de habilitação e da Declaração de Incentivos, Renúncias, Benefícios e Imunidades de Natureza Tributária (Dirbi). A portaria determina que os dados declarados por meio da Dirbi terão prioridade sobre os de outras bases, com exceção dos tributos relacionados ao comércio exterior.
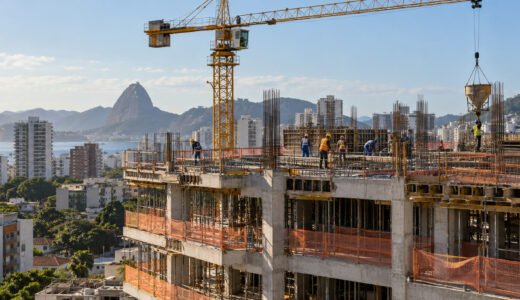
Entre os regimes abrangidos está o Regime Especial de Tributação (RET) das incorporações imobiliárias, incluindo a modalidade com alíquota de 1% aplicável a empreendimentos enquadrados na Faixa Urbano 1 do programa Minha Casa, Minha Vida.
Também estão incluídos o Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi), voltado a projetos aprovados em áreas como transportes, energia e saneamento, e o Regime Tributário para Incentivo à Modernização e à Ampliação da Estrutura Portuária (Reporto). A norma alcança ainda incentivos regionais para projetos nas áreas de atuação da Superintendência do Desenvolvimento da Amazônia (Sudam) e da Superintendência do Desenvolvimento do Nordeste (Sudene).
A divulgação poderá incluir benefícios associados a subvenções para investimentos, créditos fiscais ligados à implantação ou expansão de empreendimentos econômicos e mecanismos de depreciação acelerada de máquinas e equipamentos, conforme as condições previstas na legislação.
Os dados deverão compreender o ano-calendário de 2015 e os períodos seguintes, com atualizações em intervalos de, no máximo, seis meses. A exceção se aplica quando o período de apuração do benefício ultrapassar esse prazo e ainda não estiver encerrado. A norma também permite a correção de informações incompletas, incorretas ou desatualizadas mediante solicitação do titular dos dados.
Para acompanhar a implementação das medidas, a Receita Federal instituiu a Subcomissão Executiva de Transparência Ativa de Benefícios Fiscais.